越疆科技坎坷“回A”路
作为年内重要的“H回A”项目,力勤资源已启动申购;同样“先H后A”的越疆科技创业板IPO于7月22日过会,时隔两个月至今仍未提交注册。
越疆科技停滞背后,市场传言机器人IPO门槛将收紧;IPO上会前,公司还遭遇了股权争议实名举报风波。此外,“回A”关键期,公司今年上半年营收同比翻倍,净利润却亏损超过1亿元,同比增亏。
“注册关”
IPO过会两个月,越疆科技创业板IPO一直未有新进展;同样“回A”的力勤资源过会后约一个月即拿到注册批文,现已启动申购。
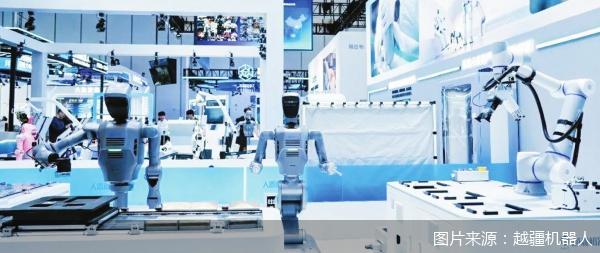
越疆科技主营协作机器人和具身智能机器人研发、生产和销售,公司称2025年协作机器人销量位居全球第一。
深交所官网显示,力勤资源、越疆科技IPO先后于2025年12月、2026年4月获受理,今年7月7日、22日相继过会。力勤资源过会后三天即于7月10日提交注册,7月31日注册生效;越疆科技至今未迈入“注册关”。
同花顺iFinD数据显示,2026年以来,沪深交易所共50家公司IPO上会获通过,除越疆科技外,9月上旬之前过会企业均已提交注册。
眺远影响力研究院院长高承远指出,过会后迟迟未提交注册,可能是公司需落实上市委“会后事项”,补充材料、中介核查出具意见,客观上拉长了周期。
招股书显示,公司本次拟募资12亿元,投向多足机器人、人形机器人、营销建设及补流等项目。
其中3亿元用于补充流动资金;而截至2025年末,公司账上货币资金达22.17亿元。
收紧传言
越疆科技IPO过会后进程缓慢,也引发市场各方对其背后原因的猜测。
近期市场传出机器人IPO门槛将收紧的消息。据报道,已有投行人员收到提醒,机器人等硬科技企业若行业地位不突出,上市进程可能受影响。某头部券商称,这并非窗口指导,更多旨在压实保荐机构把关责任。
市场普遍将此与宇树科技二级市场表现相联系。8月19日,宇树科技登陆科创板,拿下A股“人形机器人第一股”称号,也成为具身智能的估值锚点。
但宇树科技股价上市即巅峰,上市首日开于1100元/股,即为其最高价;9月21日收报494.85元/股,总市值2001亿元。
有业内人士归因于业绩预期被透支,也有投行人士认为更多受7月以来市场行情和巨型IPO发行影响。
中国企业资本联盟副理事长柏文喜表示,机器人企业IPO审核侧重收入质量、技术与量产、持续经营能力等;人形机器人处于商业化早期,监管更看重可验证场景和经常性收入,而非估值或概念标签。
行业背景之外,公司上会前曾遭实名举报,股权争议会否成为注册“拦路虎”仍存悬念。
今年7月,自称公司联合创始人、原常务副总裁兼COO的宋涛实名举报,称公司掩盖上亿级股权权属争议,该说法遭公司方面否认。
高承远表示,注册环节审核更审慎,举报事项是否存在、信披是否完整,可能成为需进一步确认的内容。
增收增亏
业绩方面,越疆科技尚未盈利,上市委曾就公司预测扭亏为盈的谨慎性进行追问。
根据深交所文件,上市委要求公司结合竞争格局、商业化进程、在手订单及与同行业可比公司的区别,说明预测2028年扭亏为盈的谨慎性及风险揭示充分性。
上市委还要求公司提高盈利时间预测等前瞻性信息的审慎性。8月21日,公司披露上市委审议意见落实函的回复。
最新财务数据显示,今年上半年公司实现营业收入约3.16亿元,同比增长106.6%;归母净利润约-1.06亿元,上年同期约-4087万元,同比大幅增亏。
对于营收大涨,公司称主要源于六轴协作机器人和具身智能机器人收入增长,后者上半年收入占比升至14.3%。
2023—2025年,越疆科技营业收入分别约为2.87亿元、3.75亿元、4.93亿元,归母净利润分别约为-1.03亿元、-9536.46万元、-8353.62万元。
港股市场上,公司股价今年2月触及50港元/股高点后持续下行,9月21日收跌3.21%,报21.1港元/股,市值92.83亿港元。
针对相关情况,记者向越疆科技发去采访函,但截至发稿未获回复。
北京商报记者 马换换 李佳雪
图片来源:越疆机器人
