实控人IPO前套现 微容科技坚称“正常”
伴随AI服务器等领域需求放量,MLCC赛道热度持续。在IPO排队半年时间后,高端MLCC企业广东微容电子科技股份有限公司(以下简称“微容科技”)也将迎来冲击上市的关键节点。根据安排,公司创业板IPO将于10月29日上会迎考。截至今年上半年末,微容科技账上定期存款和大额存单、交易性金融资产、衍生金融资产合计超20亿元。不过,在理财资产规模较为“显眼”的背景下,公司本次IPO仍拟2亿元募资补流,有关情况也成为市场关注的焦点。
研发人员占比下降
深交所官网显示,上市审核委员会定于10月29日召开2026年第59次上市审核委员会审议会议,审核微容科技的首发事项。
据了解,微容科技创业板IPO于2026年4月28日获得受理,当年5月15日进入问询阶段,公司主营业务为微型化、高容量、高可靠等高端MLCC的研发、生产与销售,致力于向客户提供高性能的MLCC产品。根据弗若斯特沙利文数据,按2025年MLCC营业收入计,公司在中国大陆厂商中位列第3位。
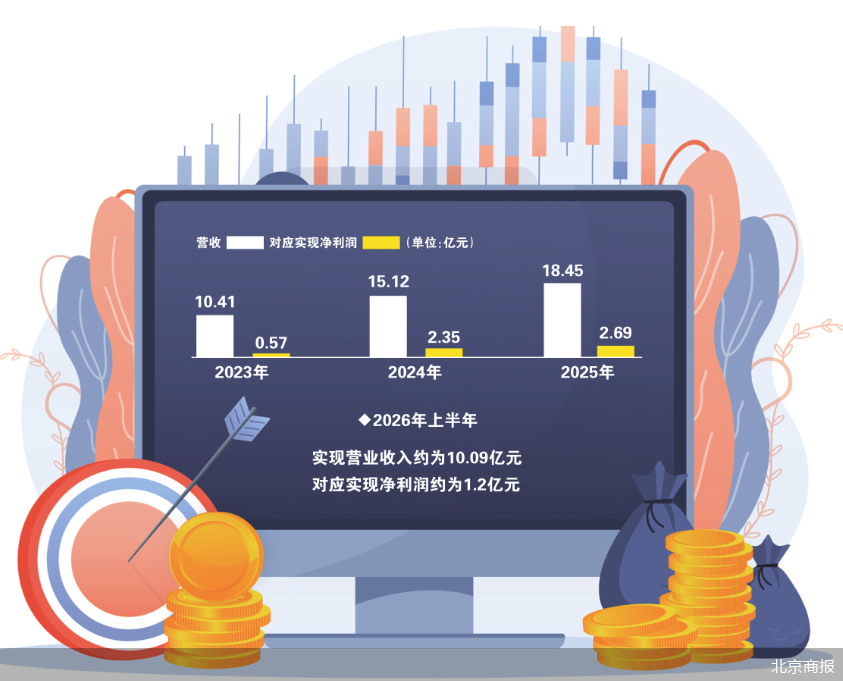
此次冲击上市背后,微容科技也具备业绩支持。财务数据显示,2023—2025年,公司实现营业收入分别约为10.41亿元、15.12亿元、18.45亿元;对应实现净利润分别约为5741.43万元、2.35亿元、2.69亿元,接连稳步增长。
今年上半年,微容科技实现营业收入约为10.09亿元;对应实现净利润约为1.2亿元。另外,公司预计2026年度实现营业收入约26.04亿元,同比增长41.11%;预计实现净利润4.21亿元,同比增长56.13%。
作为拟申报创业板上市的高端MLCC企业,报告期内,微容科技研发人员数量保持小幅增长,但研发人员占比则接连出现明显下降。招股书显示,报告期各期末,公司研发人员数量分别为182人、185人、190人、212人,占比分别为10.24%、8.64%、6.27%、5.7%,接连下降。
对此,微容科技方面告诉北京商报记者,占比下降并非研发人员流失,而是公司产能爬坡带来的总员工基数快速扩张所致。“一线生产人员从1778人增至3720人(生产人员占比高达83%),这标志公司正从‘研发验证期’步入‘规模化量产期’。”
研发费用方面,2023—2025年以及2026年上半年分别约为7043.46万元、8350.55万元、1.1亿元、5671.44万元,占收入的比例分别约为6.77%、5.52%、5.97%、5.62%。
“拳头”产品单价小幅下降
从近年来看,微容科技“拳头”产品消费类MLCC单价呈现走低趋势。
招股书显示,报告期各期,微容科技主营业务收入占比均超过99%。从2026年上半年的产品类别构成来看,公司来自消费类MLCC、工业类MLCC、车载类MLCC产品的收入占比分别约为73.05%、12.93%、14.02%。消费类MLCC系公司“拳头”产品。
不过从公司消费类产品销售单价来看,于2024年实现同比增长,随后于2025年以及2026年上半年均出现小幅下滑。具体来看,2023—2025年以及2026年上半年,公司消费类产品销售单价分别约为4.38元/千片、4.52元/千片、4.41元/千片、4.33元/千片。
此外,招股书显示,报告期各期,公司工业类产品销售单价分别为22.73元/千片、20.4元/千片、18.46元/千片、16.45元/千片;车载类产品销售单价分别约为22.25元/千片、36.08元/千片、24.64元/千片、20.51元/千片。
“报告期内,公司消费类、工业类、车载类产品平均单价变动,主要受下游客户降本诉求、行业市场竞争格局以及内部产品规格收入结构变化共同影响。”微容科技方面在接受北京商报记者采访时表示,价格的下降并不代表客户需求发生重大不利变化或公司收入存在较大下滑风险。
“产品价格受下游需求、原材料波动、行业竞争、产品结构迭代等多重复杂因素影响,公司无法对三类产品未来单价走势作出预判。公司将持续推进高可靠性、高规格的消费电子、服务器、车规等高附加值新品研发与客户导入,依靠高端产品放量,持续优化产品结构。”微容科技方面表示。
募资补流合理性存疑
此次冲击上市,微容科技拟募集资金约16.75亿元,其中2亿元拟用于补充流动资金,其余募集资金则拟分别投资于高端片式多层陶瓷电容器扩产项目、微容科技研发中心升级项目。不过,在筹划大手笔募资补流的同时,微容科技账上似乎并不缺钱。
具体来看,报告期各期末,公司定期存款和大额存单、交易性金融资产、衍生金融资产合计金额分别为4.03亿元、22亿元、22.64亿元、20.25亿元,占报告期各期末总资产比例分别为9.57%、41.87%、40.47%和31.86%。
与此同时,微容科技报告期内现金流也较为充沛。2023—2025年以及2026年上半年,公司经营活动产生的现金流量净额分别约为1.89亿元、3.6亿元、4.94亿元、1.78亿元。
眺远影响力研究院院长高承远告诉北京商报记者,若公司现有金融资产大部分为可随时变现的交易性金融资产或短期大额存单,公司自身现金流足以覆盖营运资金需求,则本次补流的必要性可能被质疑缺乏事实基础。“另外,若公司一边大额理财、一边募资补流,容易被质疑为‘过度融资’。”
针对相关情况,微容科技方面在接受北京商报记者采访时称,本次补充流动资金占整体募集资金总额的比例为11.94%,未超过30%。
微容科技方面表示,根据已披露文件,公司账上有一定数额的定期存款和大额存单、交易性金融资产、衍生金融资产。但需要客观说明,此类配置是在保障资金安全的前提下提升闲置资金使用效率,其在流动性约束和期限结构上与主营业务所需的长期、刚性营运资金不同。“账面资金存量”与“日常营运可自由支配资金”在性质、期限和用途上存在本质差异。
同时,微容科技方面表示,MLCC行业兼具技术密集与资金密集属性,随着公司生产经营规模持续扩张,日常运营中原材料采购、人员薪酬等方面的流动资金需求也随之增加,公司未来存在一定的流动资金缺口。本次将部分募集资金用于补充流动资金,能够有效填补运营资金缺口,充分满足公司业务规模扩大及持续研发投入的资金需求,为公司的持续经营与长远发展提供坚实的资金保障。
公司回应实控人IPO前套现
控制权方面,截至招股书签署日,金微容直接持有公司27.18%的股份,系公司的控股股东。公司实际控制人为陈绮慧、陈伟荣,其中陈伟荣为公司创始人,与陈绮慧系父女关系。
据了解,陈伟荣自公司设立之日起至2020年12月向陈绮慧转让股权前,均为公司实际控制人。2020年12月基于培养接班人和家族持股安排考虑,陈伟荣将所持公司全部股权转让给陈绮慧。此后陈绮慧、陈伟荣通过对股东会、董事会提案和表决事项采取共同商议,并参考陈伟荣意见达成一致意见的方式,对公司重大事项决策实施共同控制。截至招股书签署日,陈绮慧直接持有微容科技1.5485%的股份,可直接及间接合计控制公司42.1314%的股份。
另外颇为值得一提的是,在此次IPO获受理前的2025年11月13日,陈绮慧及其他相关方曾分别与联想创投、腾曦晨、上汽创投、建银投资、尚颀汇融签署股份转让协议,约定陈绮慧将所持公司21.73万股、116.82万股、105.24万股、69.09万股、64.24万股股份分别转让给联想创投、腾曦晨、上汽创投、建银投资、尚颀汇融,转让价格为26.49元/股。若按前述数据计算,陈绮慧当次股权转让合计套现金额约9989.91万元。
针对相关情况,微容科技方面告诉北京商报记者,本次老股转让是基于历史融资协议安排及股东结构优化的正常商业调整。基于公司整体发展战略规划的综合考量,公司统筹安排了申报进程。在此背景下,部分早期股东基于自身的资金配置与投资周期,提出了投资退出的诉求。
“为平稳推进股东结构优化,公司积极协调对接了新投资人受让老股。由于老股受让价格与历史协议约定的回赎价格存在一定差额,为顺利实现部分投资人的退出,实控人陈绮慧决定个人出让少量股权筹措资金,用于补足该部分价格差额,相关资金全部用于配合投资人退出的商业安排。”微容科技方面表示,本次转让完成后,公司实际控制人未发生变更,经营管理团队保持稳定。实控人已就本次发行上市出具了严格的股份锁定承诺,与公司长期利益深度绑定。
北京商报记者 王蔓蕾
