独家|纷美港股退市悬念待解,无菌包装整合迎关键节点
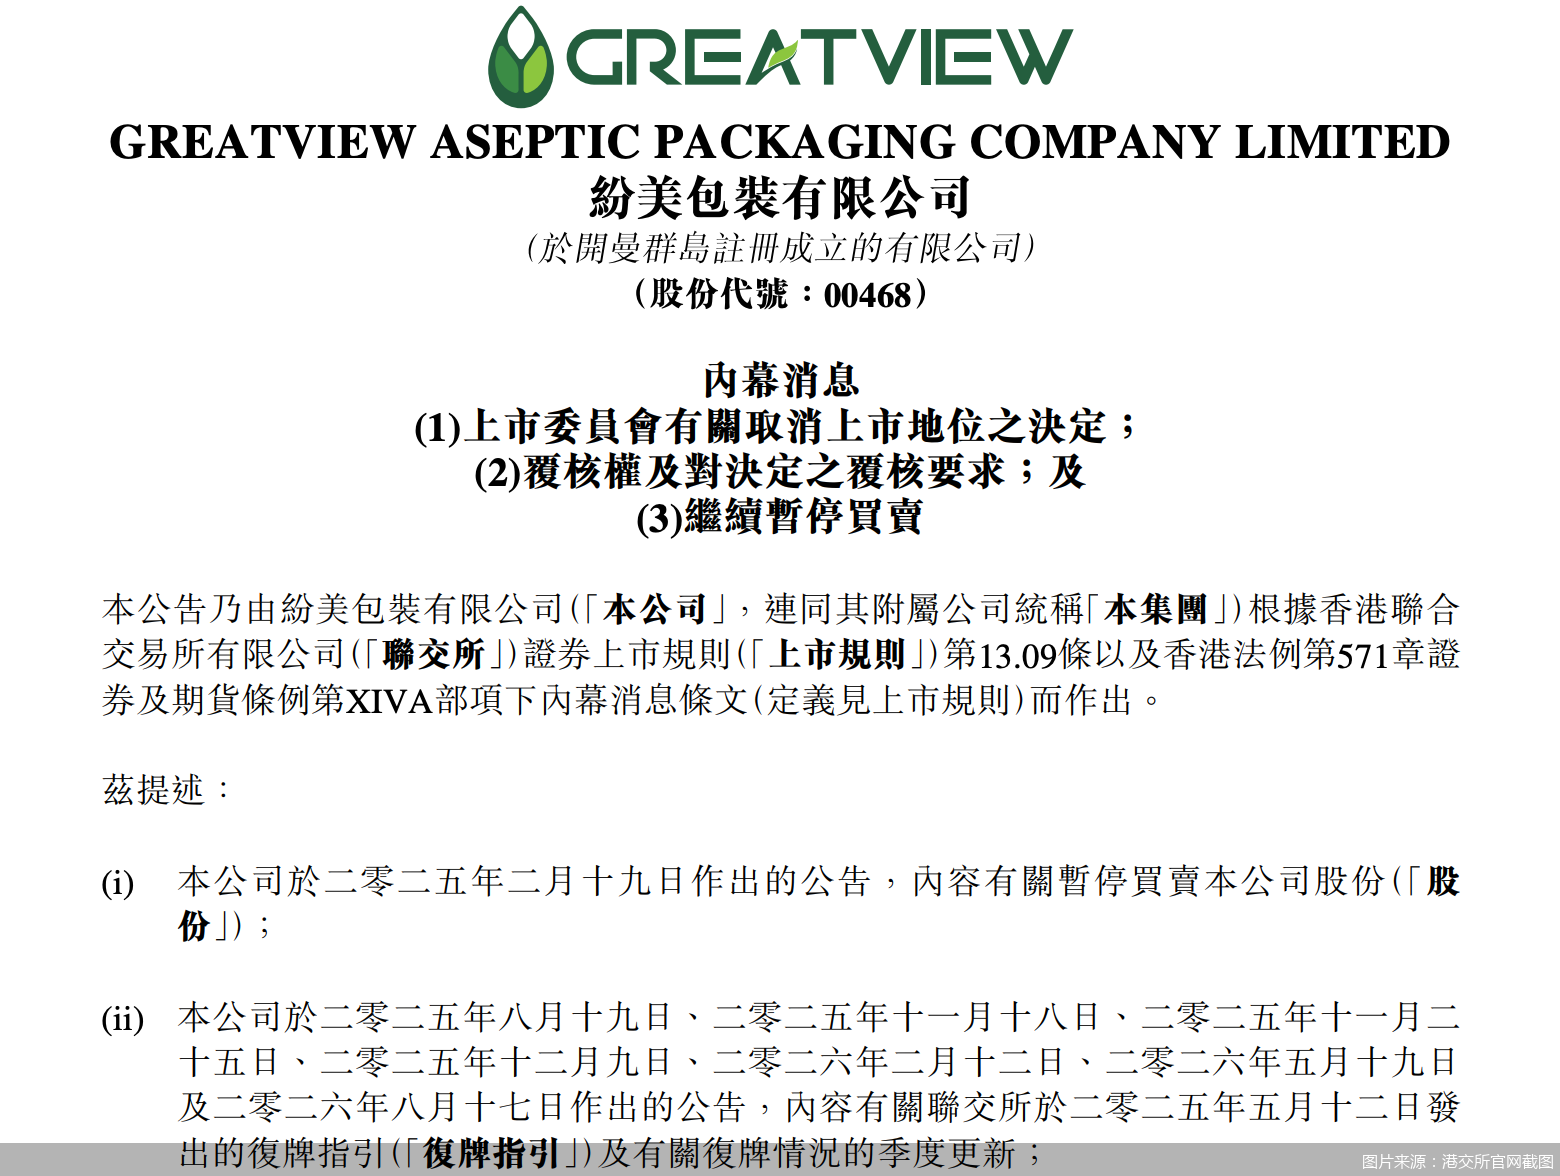
停牌18个月,纷美包装复牌进程走到关键岔路口。10月5日,港股上市公司纷美包装一则公告称,因未在规定期限内完成全部复牌指引,香港联交所上市委员会已作出取消其上市地位的决定。纷美包装表示正在审阅该决定,筹备复核申诉工作。对此,新巨丰、纷美包装董事长袁训军在接受北京商报记者独家采访时表示,若纷美包装最终退市并入集团,将彻底打通两地市场资源壁垒,推动“设备+包材”一体化方案全球输出,后续将依托双方海内外渠道优势,推动产业深度融合。
从2025年要约落地后停牌,到今年8月停牌满18个月大限,再到被作出取消上市地位的决定,这意味着新巨丰对纷美包装的产业整合,正式从资本层面的股权交割,全面转向行业格局重塑的深水区。业内分析人士指出,作为国内仅有的两家具备全产业链自主生产能力的无菌包装龙头,二者的深度融合,正在打破利乐、康美包长期主导的市场平衡,推动国内无菌包装行业从“一超多强”的跟随格局,加速转向“国产双强联手”的自主竞争新阶段。
复牌卡壳
纷美包装的停牌始于2025年2月19日。新巨丰通过全资子公司景丰控股要约收购纷美包装股份,要约人及一致行动人合计持股97.76%,致使纷美包装公众持股比例骤降至2.24%,远低于25%的最低公众持股量要求,股份随即暂停买卖。新巨丰当时承诺维持纷美包装上市地位、不行使强制收购权。
2025年5月12日,联交所发出复牌指引,要求恢复25%最低公众持股量、完成独立内控审查等;但停牌满18个月的2026年8月18日,三项指引仍未全部达成。
让复牌卡壳的是海外业务管理权。收购期间,纷美包装前董事会重组海外业务,引发新旧管理层控制权争议。重组完成后,新的上市公司管理层无法完整获取其财务资料,审计受限,财报披露与独立内控审查均难推进。
为厘清事件全貌,纷美包装先后针对本次国际业务重组开展了两阶段独立调查,并分别对外披露了调查报告结果。调查结论明确显示,本次国际业务重组过程中存在明显的内控缺陷与重大交易争议,前董事会在相关交易流程执行、关键信息对外披露等多个环节均存在不符合规范的问题。截至目前,纷美包装已经启动多维度法律维权程序,通过境内外相关司法途径试图收回国际业务相关权益。
退市并非新巨丰本意。2026年8月17日,新巨丰公告称,纷美包装拟向独立第三方及员工增发新股补回公众持股比例并申请延期,但联交所没有再给时间。根据香港联交所发布的上市规则,纷美包装可在决定发出之日起7个营业日内提交上市复核委员会复核;若不申请,最后上市日期为2026年10月16日,上市地位自2026年10月20日上午9时起取消。公司提示,复核结果仍存在不确定性。
9月初,袁训军在接受北京商报记者采访时表示,“无论最终是否保留纷美包装的港股独立上市地位,都不会对其主营业务和日常经营产生重大不利影响。如果未能复牌,公司完全有能力将其作为全资子公司进行整合,这反而有助于我们消除跨境资本市场的合规成本,将资源聚焦于产业协同与技术研发”。
国产替代
长期以来,凭借“设备+包材+服务”的一体化模式,国内无菌包装市场被利乐、康美等国际巨头占据绝大多数市场份额,形成了极高的行业壁垒。新巨丰与纷美包装作为国内仅有的两家掌握无菌包装全产业链自主生产技术的本土企业,二者整合后,国产阵营或将在无菌包装上和外资品牌形成规模抗衡。
申万宏源研究等研究院披露的研报数据显示,新巨丰完成对纷美97.76%股权收购并表后,在国内无菌包装市占率超过20%,仅次于国际巨头利乐,集团整体无菌包装年总产能突破500亿包。其中新巨丰深度绑定伊利、新希望、夏进乳业等液态奶客户及王老吉、加多宝等非碳酸软饮料客户;纷美包装核心客户包括蒙牛等头部乳企,其无菌灌装机自研能力与国产同行形成差异化。
这一规模变化带来的最直接影响,是下游乳饮客户的供应链选择逻辑发生根本改变。此前国内头部乳企为了规避单一供应商依赖风险,往往需要在利乐之外选择2—3家份额较小的本土供应商作为补充,这些本土供应商受产能规模、技术适配能力限制,很难承接大批量的主品牌订单。而新巨丰与纷美包装整合后形成的20%市场份额,具备了承接头部乳企年度数十亿包核心订单的产能与服务能力,乳企供应链多元化的选择空间被彻底打开,长期以来外资供应商在包材定价、交付周期、定制化需求响应上的话语权,正在被逐步稀释。
从行业公开数据来看,2026年上半年,国内头部乳企的国产无菌包材采购占比已经从2024年的不足30%,提升至接近42%。越来越多的乳企开始将主品牌产品线的包材订单,按一定比例分配给整合后的本土供应商,逐渐打破过去“利乐为主、国产为辅”的传统采购结构。
尚有差距
国产阵营的突围,不是“1+1=2”那么简单,而是需要补齐设备、包材、服务的整套闭环,通过设备和包材标准的打造,增强客户服务黏性,逐步实现国产替代。
在这场收购中,市场关注的另一个焦点是,纷美和新巨丰是否能形成高效的产业协同。
袁训军表示,协同的进度,已有可量化的落点。在产能布局方面,双方已经启动国内生产基地的协同梳理,新巨丰“50亿包无菌包装材料生产项目”已于今年3月达到预定可使用状态,结合纷美的产能,双方在国内无菌包装市场的销售量占比已超20%;在客户方面,实现了客户资源的深度互补,包括蒙牛等核心大客户的合作关系持续稳固;在技术方面,两家企业的研发团队已在灌装机研发、配件及售后技术服务等领域开展深度交流,正加速突破关键核心零部件的国产化。复牌相关事项的推进,不仅没有打乱协同节奏,反而促使双方更加专注于产业内功的修炼。
行业测算数据显示,新巨丰与纷美包装完成整合后,本土无菌包装企业在国内市场的整体份额将得到显著提升,这将直接改变上游外资供应商的定价逻辑,为下游乳饮企业提供更具性价比的国产替代选择。
数据的表达更直观。2025年2月,新巨丰完成对纷美包装97.76%股权收购并正式并表。合并报表数据显示,2025年新巨丰全年实现营业收入29.28亿元,同比增长71.61%。进入2026年,增长动能进一步释放,一季度新巨丰营收达7.57亿元,同比增速攀升至111.74%,高速增长的营收离不开纷美包装的并表贡献。
“可以看到,在无菌包装上,纷美和新巨丰形成的阵营,与利乐、康美形成了三分天下的局面。”高级乳业分析师宋亮表示,“但不可否认的是,从设备的角度来说,本土与外资之间还有一些差距,国外设备的返修率更低、稳定性更强。从包材方面来说,目前本土品牌的产能正迎头赶上,但在创新上,无论是外形研发还是材料研发,本土品牌与利乐还有一定差距。”
新智派新质生产力会客厅联合创始发起人袁帅表示,“新巨丰与纷美包装的深度整合,在本土阵营的市场份额层面形成了足以撼动原有格局的力量,但这一变化还远未到实质性打破外资品牌垄断壁垒的阶段”。
袁帅进一步表示,“过去乳企选择集中订单的核心原因,是担心单一本土供应商无法支撑起大规模生产的稳定性需求,而现在两家头部企业整合后形成的供给能力,刚好打消了这一层核心顾虑,乳企可以在保证生产安全的前提下,通过订单结构的调整,获得更强的供应链议价权,也能更好地应对未来可能出现的全球供应链波动风险。但在跨场景的产品覆盖能力上,很多针对特殊饮品配方、超长保质期、极端储运环境的高端包材品类,本土包材企业的技术积累和量产经验依然存在明显短板,尚未形成可以完全替代外资的成熟供给能力”。
北京商报记者 孔文燮
