AI保险首单落地 新型风险量化难
AI在带来效率与创新的同时,也带来模型偏差、算法失控以及技术自身不确定性等新型风险。这些“成长的烦恼”,正成为AI企业商业化落地路上的现实羁绊。9月28日,人保财险表示,公司近日正式发布“AI科保”人工智能产品应用保险,并完成全国首单签约。
这张保单既是对AI产业风险的“兜底”尝试,更是对传统保险逻辑的一次正面挑战。当前,人工智能产业高速发展,对相关领域风险保障提出了更高要求。险企加速布局、探索人工智能专属保险赛道,但面临风险类型复杂、缺乏历史数据参考、风险量化困难等难题。
首单破冰
AI产品应用保险落地
当前,人工智能产品已深度融入办公协同、教育普惠、工业设计、内容创作等场景,渗透社会生活的方方面面。但在技术升级的同时,新型、复杂、隐蔽的AI技术风险持续涌现,传统保险产品已无法适配产业全新的风险场景,市场对AI专属保险的需求愈发迫切。
此次落地的“AI科保”人工智能产品应用保险,聚焦AI大模型、开发平台、AI应用服务商群体,主要承保因AI产品性能不达标带来的调整、修复、更换、服务费退还等经济损失,同时将事故后的检测鉴定、交通运维等衍生费用纳入保障范围,为AI企业提供实打实的风险兜底。人保财险表示,该产品填补了国内AI产品应用端专属保险的空白,为AI技术产业化落地织密风险“防护网”。
面对人工智能时代层出不穷的新型风险,保险业开始加速布局AI产业链风险研究。此前,行业已陆续推出“算力保”、人工智能服务责任保险、大模型人工智能责任保险等创新险种。
政策层面的支持为AI保险发展注入动力。今年3月,科技部等四部门联合印发《关于加快推动科技保险高质量发展有力支撑高水平科技自立自强的若干意见》,明确提出在人工智能等重点科技和产业领域鼓励开发科技保险专属产品,探索建立专项风险准备金制度。
保障缺位
新型AI风险难获理赔
尽管保险业已开始布局AI赛道、推出多款创新险种,但国内AI保险市场整体仍处于起步摸索阶段,产品供给体系尚不成熟。与AI产业高速迭代、风险多元复杂的现实需求相比,市场依然存在较大的适配缺口和保障盲区。
当前,大模型、生成式AI全面落地商用。人工智能在赋能产业提效、驱动技术创新的同时,也催生出大量区别于传统风险的新型不确定性风险。模型偏差、算法失控、数据缺陷、输出不可控等技术原生问题频发,这类风险隐蔽性强、传导速度快、连锁破坏力大,远远超出传统保险的风险定义与承保边界。
相较于传统设备故障、人工失误等可预判、可复盘的风险,AI风险的危害场景更为复杂。例如,自动驾驶算法误判引发交通安全事故,AI医疗诊断模型偏差导致诊疗风险。又如,生成式AI输出虚假内容、深度伪造信息泛滥,引发企业声誉崩塌与民事纠纷。一旦风险爆发,可能形成链式传导,给企业带来商誉受损、业务停摆、诉讼赔偿等多重叠加的巨额损失。
但从当前市场现状来看,绝大多数常规保险产品无法覆盖这类新型AI技术风险,企业在大规模部署AI系统、落地智能化业务时,普遍面临“保障真空”。
这一困境并非国内独有,而是全球AI产业共同面临的难题。2025年,英国媒体报道称,OpenAI未能为新兴AI风险买到足以覆盖其潜在诉讼费用的保险。由于无法获得足够保障,一些AI公司已考虑指定部分投资者资金覆盖这些成本,即进行“自我保险”。
瑞士再保险车险、责任险及意外险高级核保人王佳欣与瑞士再保险财产及意外险理赔专员王卓近日共同撰文表示,从现有产品结构看,国内AI保险产品整体仍以第三方侵权或实体损害责任为主要承保对象;结合典型AI案例来看,现有保险的适用范围相对集中且有限。像机器人失控导致人员受伤、自动化设备异常运行造成财产损坏等场景,属于典型的“系统失灵导致实体损害”,较容易进入理赔范围。但对于更常见的AI风险,例如算法歧视、大数据“杀熟”、模型漂移、推荐错误、AI幻觉或Deepfake(深度伪造)诈骗等,这些问题本质上属于算法决策偏差、数据问题或外部攻击,既未体现为系统“失灵”或“故障”,也未直接造成人身伤害或实体财产损失,因此通常无法触发AI保险理赔。
风险难以预判、难以量化,是AI保险规模化落地的核心堵点。科方得咨询机构负责人张新原分析,保险公司需要建立新的风险评估和量化体系:传统精算方法依赖历史数据,而AI风险缺乏长期稳定的数据支撑,模型偏差和算法幻觉可能随时变化,很难用固定公式测算。目前可行方向包括引入第三方模型测评、设置动态保费调整机制,但实现完全精准量化仍然困难。
协同破局
AI保险分场景推进
AI产品端专属保险首单落地,并不意味着AI风险保障难题已经解决。从产品创新走向市场成熟,行业仍需跨过法律、标准、测评、监管、数据等多重关卡。
苏商银行特约研究员付一夫表示,AI保险市场发展需要多方协同。法律层面,需尽快明确AI事故的责任归属规则,为保险理赔提供清晰的法律依据;标准层面,应建立涵盖数据收集、模型训练、决策输出的全流程安全标准体系,使风险评估有据可依;测评层面,需发展针对大模型非确定性输出、幻觉风险等特殊问题的独立检测方法,第三方专业鉴定机构缺位是当前理赔定责的关键瓶颈。
数据共享机制和行业风险数据库建设同样必不可少。付一夫表示,只有积累足够的损失经验数据,精算定价才能逐步成熟,AI保险市场才能真正做大。
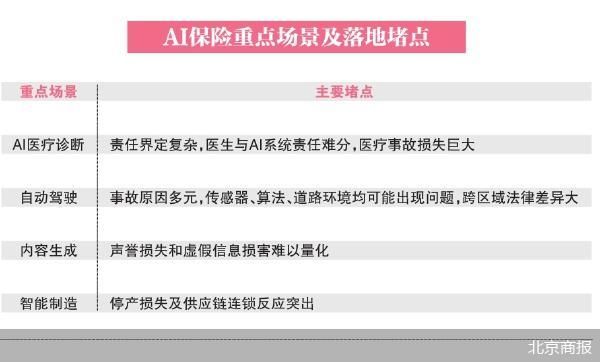
在夯实制度与数据基础的同时,AI保险覆盖范围有望随场景拓展逐步扩大。张新原预测,未来AI保险将延伸至AI医疗诊断、自动驾驶、智能制造、金融风控、内容生成、智慧城市等更多场景。各细分领域堵点不同:医疗领域难点在于责任界定复杂,医生与AI系统责任难分,且医疗事故损失巨大;自动驾驶领域难点在于事故原因多元,传感器、算法、道路环境都可能出现问题,且跨区域法律差异较大;内容生成领域难点在于声誉损失和虚假信息损害难以量化;智能制造领域难点在于停产损失和供应链连锁反应。
“总体来看,每个细分领域都需要定制化条款、测评标准和责任规则。短期内,AI保险有望率先在监管明确、事故数据较充分的场景落地,比如自动驾驶出租车和AI辅助诊断;长期看,则需要跨行业协作才能覆盖更广领域。”张新原表示。
北京商报记者 李秀梅
