一款失眠药撑起创新转型 京新药业“A+H”再闯关
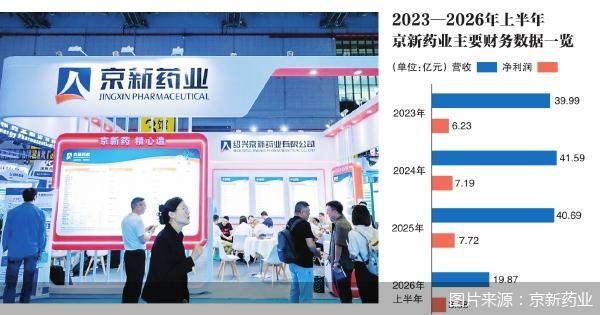
此前递表失效后,京新药业再度向港交所发起冲击。近日,A股上市公司浙江京新药业股份有限公司(以下简称“京新药业”)在港交所递交招股书,拟在香港主板上市。从近年财务表现来看,2023—2025年,公司营收分别为39.99亿元、41.59亿元和40.69亿元,增长几乎停滞;受产品售价下行影响,毛利率亦从49.2%降至48.2%。依靠压缩销售、研发费用,公司实现了净利润逆势上涨,但2026年上半年营收与净利润同步下滑,成本节流的红利逐步见顶。
仿制药与原料药价格承压之下,京新药业将希望寄托于创新药。目前,京新药业唯一获批的创新药为用于治疗失眠症的地达西尼。2024年纳入国家医保药品目录后,地达西尼迅速放量。然而,其市场地位尚未稳固,失眠药市场却正被莱博雷生、达利雷生等双重食欲素受体拮抗剂改写。此外,值得关注的是,今年上半年,京新药业研发费用率不足10%,与创新药企动辄20%左右的投入差距悬殊。
营收原地踏步
节流红利见顶
财务数据显示,2023—2025年,京新药业分别实现营收39.99亿元、41.59亿元以及40.69亿元,营收增长几乎停滞。营收停滞不前的同时,毛利率也在下降,同期,京新药业毛利率分别为49.2%、48.5%及48.2%。
营收与毛利率双双承压,核心源于行业竞争加剧带来的产品售价下行压力。京新药业的收入结构较为稳定,主要来自三块业务——药物、原料药和医疗设备。其中,药物是公司的主要营收支柱。2023—2025年,京新药业销售药物带来的营收占比始终保持在60%左右,其次是原料药,营收占比超20%,医疗设备营收占比则在17%左右。
原料药板块中,喹诺酮类抗感染原料药是收入主力,在市场竞争加剧的情况下,下游客户的定价压力增加,导致产品平均售价下降,直接带动原料药板块收入由2024年的8.76亿元下滑7.1%,至2025年的8.14亿元。药物板块同样未能幸免,药品平均售价下行,使得2025年药物收入同比回落2.1%至24.69亿元。两大核心板块收入走弱,成为公司营收原地踏步的主要诱因。
收入端增长乏力的背景下,京新药业的净利润却实现了逆势增长。2023—2024年,公司净利润从6.23亿元提升至7.19亿元,2025年进一步增长至7.72亿元。这份利润增长并非来自业务规模扩张,很大程度上依靠费用收缩实现。2025年,京新药业销售及营销开支由2024年的6.92亿元压缩至6.01亿元;研发成本也从3.83亿元缩减至3.68亿元。除此之外,其他损失转为收益、所得税开支下降等非经营性因素,也进一步增厚了账面利润。
不过,进入2026年上半年,尽管销售和研发开支仍在下降,由于仿制药、中药及生物制剂收入以及向外部客户销售原料药的收入减少,京新药业的营收和净利润还是出现了同步下降,营收从2025年同期的20.17亿元下降至19.87亿元,净利润则从3.98亿元下降至3.58亿元。
研发费用率不足10%
地达西尼独木难支
在仿制药和原料药价格承压下,京新药业很早便向创新药布局。
目前,京新药业创新药管线中唯一获批的,是用于治疗失眠症的1类创新药地达西尼(商品名“京诺宁”),该产品于2023年底获批上市,并于2024年11月纳入国家医保药品目录。医保准入打开市场空间,产品销售随即迎来爆发式增长。2024年地达西尼销售额仅2342.1万元;2025年销售额飙升至1.95亿元,同比增幅高达731.53%;2026年上半年继续带来1.53亿元营收,在公司总收入中的占比由2024年的0.6%提升至7.7%。根据京新药业招股书,截至2026年6月30日,地达西尼上市以来已覆盖超过3000家医院,累计销售额约为3.71亿元。
尽管销售额可观,但其依然要面对众多竞品。根据京新药业招股书,截至2025年,中国共有148种药物(包括创新药及仿制药)获批用于治疗入睡困难型失眠症。地达西尼的亮点是在降低副作用影响上有所优化。地达西尼作为γ-氨基丁酸A型(GABA_α)受体的部分激动剂,相较于完全激动剂,其部分激动特性可避免受体过度活化,从而降低次日功能损害及不良反应发生率。
地达西尼的市场地位还未巩固,全新机制的竞品已经入局。双重食欲素受体拮抗剂是失眠领域新一代治疗方向,该类药物通过减弱人体觉醒信号,能改善入睡过程及维持睡眠,更加贴近生理睡眠模式。在这一类药物中,莱博雷生、达利雷生均于2025年获批上市。据京新药业招股书,地达西尼的市场份额为5.4%,莱博雷生、达利雷生市场份额分别为3.2%和1.7%,后两者的增长潜力不容小觑。
除已经上市的地达西尼外,京新药业尚有部分创新管线在推进,其中JX2201是针对脂蛋白(a)水平升高的1类在研创新药,为公司后续重点布局品种。
尽管在推进创新药管线,但2023—2026年上半年,京新药业研发投入不增反降。今年上半年,公司研发成本为1.65亿元,研发费用率不足10%,与研发费用动辄20%左右的创新药企差距悬殊。
“地达西尼一个产品能撑多久,取决于后续管线能不能接上。”医药行业分析师朱明军指出,目前进展最快的产品距离商业化还有相当长的路。研发强度不足,会直接削弱创新转型的后续动力。
就相关问题,北京商报记者致电京新药业,对方表示暂不方便接受采访。
创始人回归一线
掌舵创新转型
京新药业招股书股权结构显示,吕钢及京新控股直接持有公司约20.77%及15.68%股权。京新控股由吕钢持有51%股权,并由金至投资持有49%股权。金至投资由吕钢持有60%股权,并由吕钢之妻张莉玲持有40%股权。
吕钢是京新药业创始人,现任公司执行董事、董事会主席兼总经理,也是公司控股股东之一。2001年11月15日—2013年10月14日,吕钢曾任公司总经理,主要负责公司战略规划及整体营运管理;2004年6月底京新药业登陆深交所前夕,其上任执行董事,同年10月担任董事会主席。
2013年10月,吕钢不再担任京新药业总经理,时任副总经理的王能能接任。王能能主要负责公司的化学原材料业务管理、化学研发及日常管理,其总经理任期至2019年10月。
直到2023年7月,时隔近十年,吕钢重新出任京新药业总经理;2025年10月,王能能亦回归副总经理岗位。2026年2月,公司首次向港交所递交上市申请。
北京中医药大学卫生健康法学教授、博士生导师邓勇告诉北京商报记者,创始人回归代表公司战略重心正在转向创新药赛道,决策链条缩短,有利于集中资源推进地达西尼商业化、港股IPO与对外商务拓展(BD)。但同时也意味着企业进入战略攻坚期,对管线落地、并购整合能力提出更高考验。能否把单品成功复制到更多创新品种,是创始人回归之后最大的考验。
而对于选择此时赴港上市,朱明军认为,京新药业的核心诉求不是“补血”,而是为创新转型储备弹药。募资用途中明确列出潜在收购和授权引进,说明公司意识到单纯依靠内部自主研发,管线推进速度有限,希望通过BD快速补齐创新管线短板。与此同时,地达西尼刚纳入医保,正处在销售放量的黄金窗口期,此时启动国际化融资,也更便于向资本市场传递企业成长逻辑。
北京商报记者 王寅浩 宋雨盈
图片来源:京新药业
