“底气”不足 欧洲如何过冬
受储气库存偏低、冬季供应平衡脆弱的担忧影响,欧洲天然气期货价格目前已经重回2022年以来的高位附近。而在当前欧洲紧缩的宏观环境下,欧洲家庭和工业企业将愈发难以承受油气电价上涨带来的成本压力。如何应对能源危机成为欧洲今冬难题,但欧盟内部却难以形成一致立场,能源安全、经济利益与地缘政治之间的矛盾再次凸显。
库存低、价格高
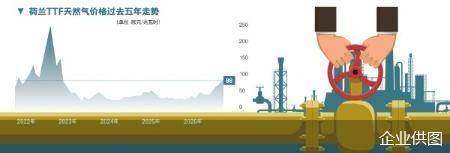
经历夏季异常高温之后,欧洲市场和民众已开始为今年冬季能源供应担忧。本周一,在有报道称一艘液化天然气运输船在也门附近遭袭击后,欧洲基准天然气期货——荷兰TTF近月天然气期货随之攀升至每兆瓦时88欧元附近。
这是2022年12月以来最高水平,当时欧洲首次面临俄罗斯管道天然气供应中断的冬季。而从年内表现看,荷兰TTF天然气期货今年迄今涨幅高达约210%;英国NBP期货同期也暴涨约196%。
对欧洲家庭和企业来说,更雪上加霜的是,供给端的结构性风险限制了天然气价格短期内的下行空间。当前,霍尔木兹海峡的海运液化天然气(LNG)运输持续承压,海上袭击迫使大量船舶需要绕道非洲,才能抵达欧洲接收站,这导致欧洲的现货LNG供给持续紧张。
与此同时,欧盟地下储气库库存已经低于往年同期季节性均值:最新数据显示,截至10月中旬,欧洲天然气库存比约为74.1%至74.47%,低于五年同期均值89%。欧洲储气能力最大的德国,目前天然气库存仅约一半,预计今年将无法达到官方设定的80%储气目标。
随着冬季天然气消耗周期开启,欧洲一旦遭遇强寒潮,能源供给将面临较大考验。高盛已经警告称,除非中东液化天然气供应后续明显增加,否则欧洲天然气库存水平在冬季可能持续维持低位。
咨询公司Timera Energy本周也在其冬季天然气展望报告中指出,欧洲进入冬季时缓冲库存低于往年水平,而亚洲已主要利用了需求端的灵活性,因此存在冬季后期价格飙升的风险。该公司的分析师表示:“我们对2026/27年冬季的预测假设,是霍尔木兹在2026年第四季度仍关闭,但于2027年第一季度逐步恢复。在此情景下,如果欧洲市场库存持续偏低,冬季后期的价格上涨将尤为显著。”
“能源通胀”
在欧洲各地,不仅家庭关注能源账单,许多行业也在为燃料短缺做准备。燃料价格的上涨导致工厂和其他设施运营成本上升,这可能迫使企业提高制造商品的价格,因为成本将再次转嫁给消费者。与此同时,那些无法获得或负担得起充足燃料供应的企业,可能被迫在冬季暂停生产,从而造成裁员。
近日,欧洲央行行长拉加德警告称,欧元区经济前景面临下行风险,通胀风险趋于上行,“能源冲击规模巨大,不可忽视”。当前,市场普遍预计欧央行将在12月再度加息,政策利率将升至2.75%。然而,居高不下的资金成本,或将在年内剩余时间压制以天然气为燃料的欧洲工业生产活动,并拖累欧洲经济回暖。
欧盟统计局数据显示,欧元区9月通胀率升至3.8%,高于8月的3.2%;能源价格同比上涨18.8%,成为推动通胀上升的重要因素。
面对能源涨价,欧洲多国政府采取降低燃油税、干预能源价格以及向居民和企业提供补贴等措施加以应对。欧盟委员会数据显示,中东冲突爆发以来,25个欧盟成员国已采取相关财政措施,2026年财政成本预计为179亿欧元,其中超过三分之二用于非定向价格支持。
然而,补贴只能缓解短期负担,难以消除能源价格上涨的根本原因。欧洲稳定机制的报告指出,2022年能源危机期间,一些国家的大范围财政支持措施因选举压力和政治分歧而难以退出。当前欧洲财政空间更加有限,若能源价格长期高企,延长临时救助措施将进一步加重预算负担。
复旦大学国际问题研究院中欧关系研究中心主任简军波表示,当前欧洲天然气价格上涨已导致企业进口液化天然气意愿不足,但由于欧洲当地需求具有刚性,企业最终仍不得不继续采购。相比其他市场,欧洲能源对中东的依赖度更高且价格长期高企,对民生消费和工业成本造成显著压力。
内部分歧
面对迫在眉睫的供应危机,欧洲各国政府在是否进行政策干预的问题上表现出明显的分歧,使本就复杂的能源政策雪上加霜。15日至16日,欧盟成员国领导人在比利时布鲁塞尔举行峰会,各国领导人就围绕能源价格问题展开激烈辩论。
希腊总理米佐塔基斯呼吁欧盟采取协调一致的应对措施,认为仅仅依靠各成员国自身的政策,难以有效缓解能源成本上涨带来的通胀压力。但在中东欧,一些国家提出了不同的解决思路。比如斯洛伐克计划重启与俄罗斯的政府间合作机制,将石油、天然气和核燃料供应等议题重新提上议程。
斯洛伐克则计划重启与俄罗斯的政府间合作机制,将石油、天然气和核燃料供应等议题重新提上议程。一位斯洛伐克欧洲议会议员在接受采访时表示,欧洲应当恢复与俄罗斯及亚洲国家的合作,重新探索石油和天然气贸易。
据报道,根据欧盟的法规,如果能源市场参与者未能及时填补天然气库存,各国政府有权进行干预并命令特殊实体购买天然气。法规还设定强制性储存目标,要求库存应在10月至12月期间的任何时间保持90%的满载率,在“困难状况”下可降至80%,该法规至2027年底将持续有效。欧盟委员会的一名发言人对法新社表示,有信心将储气库填充至容量的80%,认为这足以保障冬季供应且在技术上可行。
然而,各成员国的实际行动却大相径庭。今年5月,德国天然气市场管理部门公开表示不会干预库存补充。在战略储备方面,包括意大利和奥地利在内的一些欧盟成员国拥有国家控制的“战略”天然气储备并不向市场开放。
简军波分析称,从抗风险能力来看,欧洲当前面临的主要风险并非取暖能源绝对不足,而是高价格与财政紧张叠加所带来的系统性压力。能源供应来源的相对稳定意味着风险更多体现在经济层面:一方面,高昂的能源价格推升工业生产成本,严重削弱了欧洲制造业的国际竞争力;另一方面,能源高价加剧了市场通胀,持续推高居民消费价格。与此同时,欧洲各国政府预算日益紧张,对电力、供暖及人员的补贴能力持续下降,财政不足使潜在风险被进一步放大。对于广大企业而言,运营成本上升与人员短缺的双重挤压,正导致整体制造业竞争力不断走向弱化。
北京商报记者 赵天舒
