快狗打车1元“甩卖”内地业务
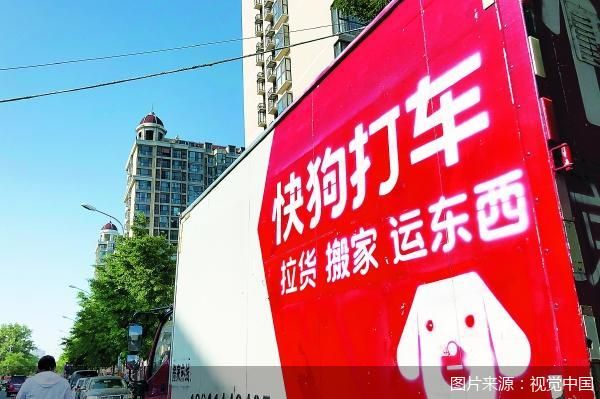
快狗打车最终还是扛不住了。近日,快狗打车发布公告,拟以1元人民币出售中国内地业务,业务重心转向中国香港及其他海外市场,不再以“快狗打车”品牌经营中国内地任何业务。短短四年时间,快狗打车的港股估值已蒸发超百亿港元。
老对手撤退了,留在牌桌上的货拉拉并不轻松:滴滴货运、满帮两大巨头围追堵截,公司上市前景未卜,外部监管趋严,每一道关卡都不好过。同城货运的故事该如何讲下去?
重心转向 拟更名“GOGO科技”
与货拉拉缠斗了十年之久的快狗打车,选择将市场拱手让人。根据公告,近日公司与独立第三方Crestpoint Investment Limited订立买卖协议,有条件同意出售目标公司GGEx Holdings Limited的全部已发行股本,代价为1元人民币。该交易构成港交所上市规则项下的主要交易,须经股东批准。交易完成后,目标集团将不再纳入公司合并报表范围。
公告显示,GGEx Holdings Limited直接持有中国快狗打车集团有限公司100%股权。董事会认为,精简集团架构、将资源集中于更符合集团前瞻性策略的市场及业务线,实属必要;从策略规划角度而言,中国内地市场已不再是集团的核心地域重点。出售事项可将管理层注意力及资源重新分配至与集团未来发展更具策略相关性的领域。
据了解,快狗打车放弃中国内地市场后,将把业务重心转移至中国香港及其他海外市场,并在该等市场以“GOGOX”品牌经营。同时,集团不再以“快狗打车”品牌在中国内地经营任何业务。
公告还提及,由于现有中文名称不再反映公司的业务及未来战略方向,且保留该名称可能令股东、潜在投资者及公众对公司业务产生混淆,董事会建议将公司中文名称由“快狗打车控股有限公司”更改为“GOGO科技”,公司英文名称维持不变。
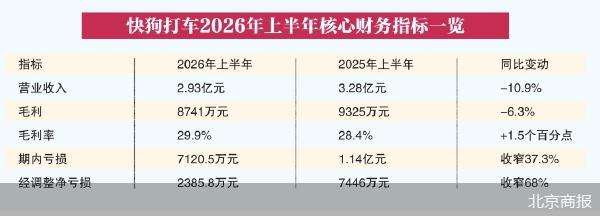
快狗打车拟以1元人民币出售中国内地业务,根源在于内地阵地已经失守。财报显示,今年上半年,快狗打车营收2.93亿元,同比减少10.9%;期内净亏损7120.5万元。分地区看,中国内地市场收入同比萎缩35.7%,由2025年上半年的6840万元降至4400万元;中国香港及海外市场收入约2.49亿元,同比下降4.3%,占总收入的比重升至85%。
难敌价格战 上市即巅峰
快狗打车前身为58速运,隶属于58到家。2017年,58速运与东南亚同城货运及物流平台GOGOVAN合并。2018年,公司正式更名为“快狗打车”。彼时,快狗打车被不少资本看好,也被货拉拉视为重要竞争对手。2015—2021年,快狗打车获得多轮融资,身后站着菜鸟网络、红杉资本、弘润资本等投资方。IPO前夕,淘宝中国与菜鸟仍为快狗打车股东,分别持有12.92%、2.84%的股权。
2022年6月24日,快狗打车以每股21.5港元的发行价赴港上市,首日盘中股价最高达23.15港元/股,市值一度超过137亿港元。但谁也没有料到,这成了快狗打车最后的高光时刻。2023年11月起,阿里巴巴开始减持快狗打车,此后减持频繁。同年12月,公司公告董事长陈小华辞任。
近年来,快狗打车股价持续萎靡不振。Wind数据显示,截至北京商报记者发稿,快狗打车市值仅7394万港元,股价报1.12港元/股,百亿市值已然蒸发。
不仅如此,快狗打车始终未能解决亏损问题。2018—2021年,快狗打车亏损合计超过20亿元。这一局面自滴滴货运2020年6月切入市场后进一步加剧。2022年至2023年上半年,快狗打车亏损近20亿元。
滴滴货运强势入局,直逼货拉拉的软肋:在用户侧推出一分钱拉货、大额优惠券;在司机侧以零会员费、更低的抽佣与保证金争抢货拉拉的司机资源。上线三个多月,滴滴货运在成都、杭州、上海等八城日订单量突破10万单。
“滴滴货运背靠滴滴,烧钱很猛。”一位常在货拉拉平台下单的重庆餐饮商家向北京商报记者回忆称,2021年左右,滴滴货运推出不少1—5折不等的优惠券。彼时,货拉拉暂停优惠,他便开始频繁使用滴滴货运下单。
两大巨头打架,无疑把快狗打车“架在火上猛烤”。货拉拉招股书援引弗若斯特沙利文数据显示,按2021年交易总额计,货拉拉在中国内地市场的份额为52.8%,滴滴货运和快狗打车分别为5.5%、3.2%。2023年4月,另一家头部物流企业满帮上线“省省”App,进入同城货运赛道,挑战货拉拉的市场地位。同城货运竞争更趋白热化,进一步削弱了快狗打车的存在感。
“快狗打车的遗憾之处在于,公司自上市以来,很少采取具有进取性的战略动作,未能维持竞争力,导致大幅落后。”快递行业专家赵小敏向北京商报记者表示,IPO后,快狗打车未展现明显的战略动向或解决核心问题的举措,尤其在服务行业,缺乏市场存在感意味着无法生存。
对手离场 货拉拉仍承压
如今,快狗打车放弃了中国内地市场,货拉拉也彻底熬走了这位对手,但快狗打车抛下的种种难题,依然悬在货拉拉头顶:短短四年时间,“同城货运第一股”折戟,资本对同城货运还有多少期待和耐心?同城货运还有多少故事可讲?
今年5月,货拉拉第七次递交招股书,距离其首次冲刺港股已过去三年。尽管快狗打车已经不再构成威胁,但在滴滴货运、满帮烧钱抢市场的围剿下,货拉拉2023—2025年经调整净利润分别为3.9亿美元、5亿美元和5.6亿美元,增速逐年下滑。毛利率也从2023年的61.2%降至2025年的50.5%。
为了探索更多增长曲线,2023年,货拉拉上线跑腿业务,挤入即时零售赛道。彼时,货拉拉给出的理由是,不少用户已经养成线上呼叫运力配送文件、电子产品等小件物品的消费习惯。
然而,要想撬动美团、顺丰同城的地盘并不容易。一位货拉拉前员工向北京商报记者表示,公司花了很多精力解决跑腿业务中货品丢失的问题,“骑手不好管理,这块业务挑战很大”。
另一层压力来自外部监管。公开信息显示,自2021年起,货拉拉累计被交通运输部、市场监管总局等部门约谈十余次。监管焦点从最初的司机权益保障,逐步升级到反垄断、算法透明等平台经济核心领域。
以同城货运抽成及会员费为主要收入来源的货拉拉,不得不在司机抽成与平台变现之间反复权衡,以兼顾监管部门与司机的诉求。
“货拉拉多次递交招股书未果,对市场信心造成一定打击,导致估值大幅缩水。加之当前港股市场环境,即使货拉拉成功上市,其募资能力和估值水平也将受到限制。”赵小敏认为,货拉拉拓展多元业务,应围绕“大物流”和“大货运”进行上下游延伸,避免资源浪费和低效竞争。
赵小敏进一步指出,未来很长一段时间内,市场竞争将集中于货拉拉、滴滴货运和满帮三家头部企业,同城货运行业的趋势是并购整合。此外,社保合规和劳动者权益将是企业必须面对的问题。
北京商报记者 何倩
图片来源:视觉中国
