居民购房贷款贴息全国落地
9月29日,财政部、央行、金融监管总局联合推出全国性首套住房贷款贴息新政。新政明确自10月1日起,在全国范围内实施居民购房贷款贴息政策,政策实施期暂定1年。其间,符合条件的居民房贷可享受1个百分点的贴息支持。这是中央财政首次对商业性个人住房贷款进行贴息。在业内看来,此次政策直接为刚需购房者减负,释放出明确的稳增长信号。
贷款贴息高至5万元
9月29日下午,一则关于房贷贴息的政策公告,触动了无数普通家庭神经。
财政部、中国人民银行、金融监管总局联合发布关于实施居民购房贷款贴息政策的通知称,为支持城乡居民刚性住房需求,决定在全国范围内实施居民购房贷款贴息政策,减轻新购买首套住房家庭的商业性个人住房贷款利息负担。
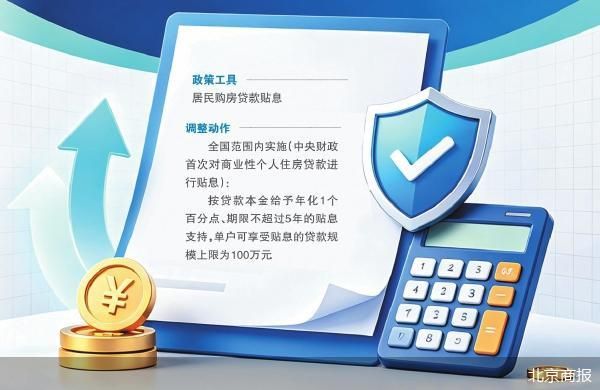
从通知看,自2026年10月1日起,实施期限暂定一年,在全国范围内,符合条件的新发放首套住房商业贷款,可以享受财政年化1个百分点的贴息,贴息最长5年;能够纳入贴息计算的贷款本金上限为100万元。
需要注意的是,这里有几个硬性门槛:一是仅限新发放贷款,存量房贷不能享受;二是所购住房建筑面积不超过120平方米、房屋总价不高于150万元;此外只针对首套刚需家庭,不覆盖投资、二套置换群体。
按照官方测算,对于一笔长期限的100万元商业性个人住房贷款,考虑到大多数房贷按月付息和还款,贷款余额逐月减少,贴息政策最多可帮助借款人累计减少付息近5万元。居民家庭享受的具体贴息金额,视贷款规模、期限、还款方式等情况而异。
“每个家庭最多能拿到5万元的贷款贴息,这一力度比传统购房财政补贴要大。”上海易居房地产研究院副院长严跃进指出,以往购房补贴多为1万至3万元,此次财政贴息力度明显更大,且资金更多由中央承担,与地方购房补贴存在差异,有助于缓解地方财政支持压力。
在严跃进看来,中央财政贴息在资金效率和力度上更高,进一步体现了对住房消费的支持。贷款100万元,实际可减轻约5万元的补贴,对于百来万元一套的房子而言,力度比较明显。
不过,也有业内人士指出潜在的现实问题:一线及部分强二线城市,总价150万元以内、120平方米以下的可选房源本身较少,政策的实际红利更多释放到刚需盘供给充足的二、三线城市;而部分高房价城市的年轻群体,依然难以触及政策门槛。
中原地产首席分析师张大伟分析,综合来看,此次全国房贷贴息政策是房地产调控精细化的体现。二线、普通三线刚需市场将迎来最直接利好,成交有望阶段性回暖;一线城市受益集中于远郊低价小户型;人口流出型三、四线与县城以托底为主,改善空间有限。政策重在减轻刚需家庭利息负担,稳定居民住房消费预期,推动房地产市场回归居住属性,促进市场平稳健康发展。
“货币+财政”的调控逻辑
针对房贷市场,为什么采用贴息而不是降息?这背后其实有一些背景和故事。
严跃进指出,实际上,尤其是考虑到美元加息、LPR难以再下降,以及银行息差也比较小,所以直接通过降息的方式来降低房贷成本空间比较小。
“当前为降低购房成本,首付比例下调至15%已经落地,市场反馈尚可,但购房者的主要压力仍集中在还贷环节。”严跃进进一步表示,本次政策最高可提供5万元贴息,力度高于传统购房补贴;叠加银行降息、最长40年贷款期限等配套政策,房贷还款负担得到进一步缓解。再叠加首付下调,低首付、低利率、低月供的“三低”效应凸显,对当前楼市整体回暖具备积极作用。
粤开证券首席经济学家、研究院院长罗志恒则进一步指出,居民购房贷款贴息有多重意义。
一方面是针对性强,主要目标是降低新市民等中低收入群体的房贷负担,政策通过住房面积、住房价格筛选出需要支持的目标群体,以贴息来降低负担,提高其现金流和抗风险能力,腾出的资金可以用于新的消费,对于稳定消费也有积极意义。
另一方面,这是财政金融协同联动的又一重大创新举措,贴息可以发挥杠杆效应,提高财政资金的使用效益。此外,贴息政策是财政支出结构的进一步优化,进一步向改善民生住房保障领域倾斜,更好投资于人。“通过激发居民部门购房的积极性,有利于稳定房地产需求,实现房地产新的供需平衡。”罗志恒称。
首席国际金融研究院资深研究员刘涛同样称,这是中央财政首次推出全国统一的商业性个人住房贷款贴息政策,标志着住房支持政策从供给侧延伸到需求侧、从货币工具拓展到财政金融协同。
“贴息幅度达到1个百分点,约相当于当前全国个人住房贷款加权平均利率(8月份为3.1%)的三分之一,贴息期限最长5年,政策力度较大。”东方金诚首席宏观分析师王青判断,本次居民购房贷款贴息政策实施后,接下来视具体政策效果,还有可能进一步对政策措施进行优化调整,加大贴息力度,扩大贴息范围,这方面有充分的政策空间。
北京商报记者 刘四红
