研发费用率低于同行 点夺技术闯关创业板
半导体工艺排气系统供应商江苏点夺技术股份有限公司(以下简称“点夺技术”)IPO事项有了新动态,公司创业板IPO近日对外披露了首轮审核问询函回复。本次闯关创业板,点夺技术营收、净利持续增长。然而,公司也存在报告期内分红后拟募资补流、应收账款规模走高、研发费用率低于同行均值等情况。此外,点夺技术实控人钟平控制公司94.21%的表决权股份。
公司回应分红情况
深交所官网显示,点夺技术创业板IPO于2026年6月28日获得受理,并于7月18日进入问询阶段。近日,公司对外披露了首轮审核问询函回复。
据悉,点夺技术成立于2010年,是一家专注于半导体工艺排气系统研发、设计、制造与安装服务的国家级专精特新“小巨人”企业。
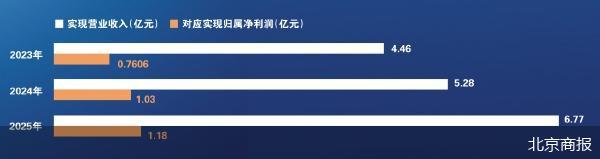
从业绩表现来看,点夺技术报告期内营收、净利均实现逐年增长。具体来看,2023—2025年,点夺技术实现营业收入分别约为4.46亿元、5.28亿元、6.77亿元;对应实现归属净利润分别约为7606.03万元、1.03亿元、1.18亿元。
从募资情况来看,此次冲击上市,点夺技术拟募集资金约为9.87亿元,拟分别投入半导体智能环境设备及管道、配件生产基地项目,智能制造基地设备技术改造项目,研发中心建设项目和补充流动资金项目,拟分别投入5.73亿元、1.21亿元、1.93亿元、1亿元。
不过,拟募资补流背后,2023年、2025年,点夺技术现金分红5907.64万元、1068.75万元。
针对上述情况,点夺技术在接受北京商报记者采访时表示,公司自设立至2023年期初未实施现金分红。报告期内,公司营业收入和净利润持续增长,公司在专注主业、业绩稳定、财务状况良好的情况下实施现金分红,该分红履行了必要审议程序,分配方案符合相关法律法规及《公司章程》规定。
点夺技术表示,本次补充流动资金主要用于满足公司未来业务发展的资金需求。随着业务规模扩大及募投项目实施,公司营运资金需求将进一步增加,尤其是系统性交付项目对流动资金占用较多,半导体业主资本开支需求时常受相同景气因素驱动而集中释放,充足的流动资金有利于公司获取和执行订单及项目,支持业务持续发展。
控制权方面,上海点夺持有点夺技术78.84%股份,为公司控股股东;钟平合计控制点夺技术94.21%的表决权股份,为公司实际控制人。履历显示,钟平,1973年1月出生,目前系点夺技术董事长、总经理、核心技术人员。
对此,点夺技术解释称,公司已建立健全的治理结构和内部控制制度,并通过制度规范、独立董事与审计委员会履职以及控股股东、实际控制人的书面承诺,防范实际控制人不当控制的风险。
研发费用率“跑输”同行
报告期各期,点夺技术研发费用率显著低于同行业可比公司均值。
具体来看,2023—2025年,点夺技术研发费用分别约为1676.1万元、1993.27万元、2225.94万元,占营业收入的比例分别为3.76%、3.78%、3.29%;同期同行业上市公司研发费用率均值分别为6.81%、7.36%、8.38%。
据了解,报告期内,点夺技术研发费用主要由职工薪酬和材料投入构成,其合计占研发费用的比例为95.6%、92.64%、88.68%。
对于研发费用率低于可比公司平均水平的情况,点夺技术表示,这主要系业务性质、技术类型及地区工资水平的差异所致。根据招股说明书测算,若将公司研发费用中的工资薪酬翻倍计算以还原地区工资水平差异,报告期内公司研发费用率分别为5.36%、5.45%和4.8%,高于可比公司盛剑科技上市时的研发费用率水平。
此外,报告期各期末,点夺技术研发人员数量分别为50人、54人、54人,占公司员工总数的比例分别为10.82%、10.42%、9.47%。
上海市海华永泰律师事务所高级合伙人孙宇昊律师认为,研发费用率低于同行,并不能简单等同于技术能力不足。首先,要看企业的具体业务模式和研发阶段;此外,研发费用率还受到收入规模增长、研发项目周期以及研发人员和设备投入方式等因素影响。
孙宇昊进一步指出,判断公司研发费用率是否合理,不能只和同行平均值横向比较,还要看研发费用绝对金额及变化趋势、研发人员数量、核心技术形成过程、专利及研发成果,以及这些成果能否持续转化为订单和产品竞争力。
应收账款走高
纵观点夺技术招股书,公司应收账款走高的情况“惹眼”。
招股书显示,报告期各期末,点夺技术应收账款余额分别约为2.85亿元、2.89亿元、3.7亿元,占营业收入的比重分别为63.82%、54.82%、54.75%。点夺技术提到,公司应收账款期末余额的持续增长与公司业务规模的扩大相匹配。
此外,点夺技术的应收账款周转率始终低于可比公司均值。报告期各期,公司的应收账款周转率分别为2.04次、1.84次、2.05次;同期同行业可比公司应收账款周转率平均值分别为2.56次、2.44次、2.41次。
对此,点夺技术解释称,公司应收账款周转率高于盛剑科技,盛剑科技虽然与公司在产品形态及业务模式上有一定重合,但盛剑科技的下游客户涵盖显示面板客户,而公司客户以半导体晶圆厂客户为主。
此外,点夺技术应收账款周转率低于正帆科技和京仪装备,正帆科技和京仪装备的主要产品或部分产品直接参与晶圆制造工艺环节或为工艺机台的生产提供必需的原料,其直接客户为半导体晶圆制造厂,在厂房或产线建设完毕后开始布局该等设备或原料,无需较长的项目结算流程,故应收账款周转率高于公司。
另外,报告期各期末,点夺技术存货账面余额分别约为3.12亿元、4.31亿元、3.72亿元,占流动资产的比例分别为49.93%、54.43%、43.58%。对此,点夺技术指出,公司存货主要为合同履约成本,合同履约成本系公司系统交付模式下,已运抵项目现场并完成安装,暂未验收的材料及对应的安装服务支出、人工成本及其他费用等。
北京商报记者 马换换 李佳雪
